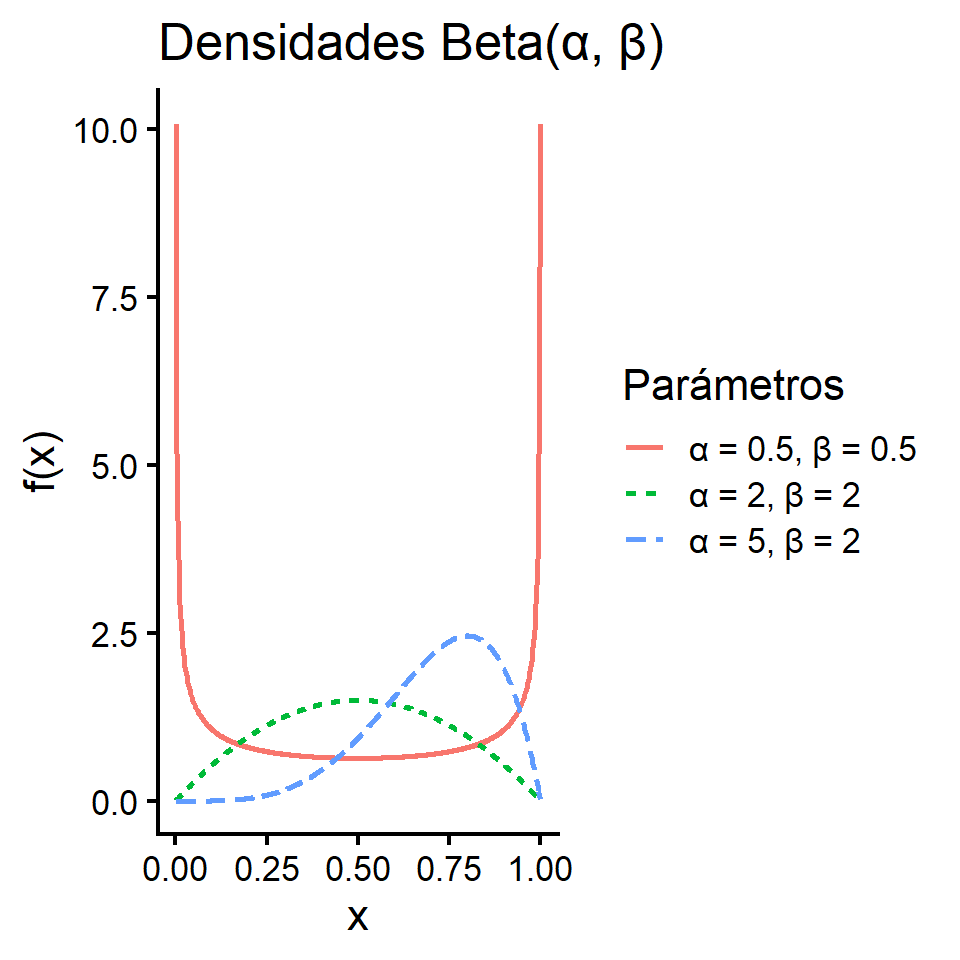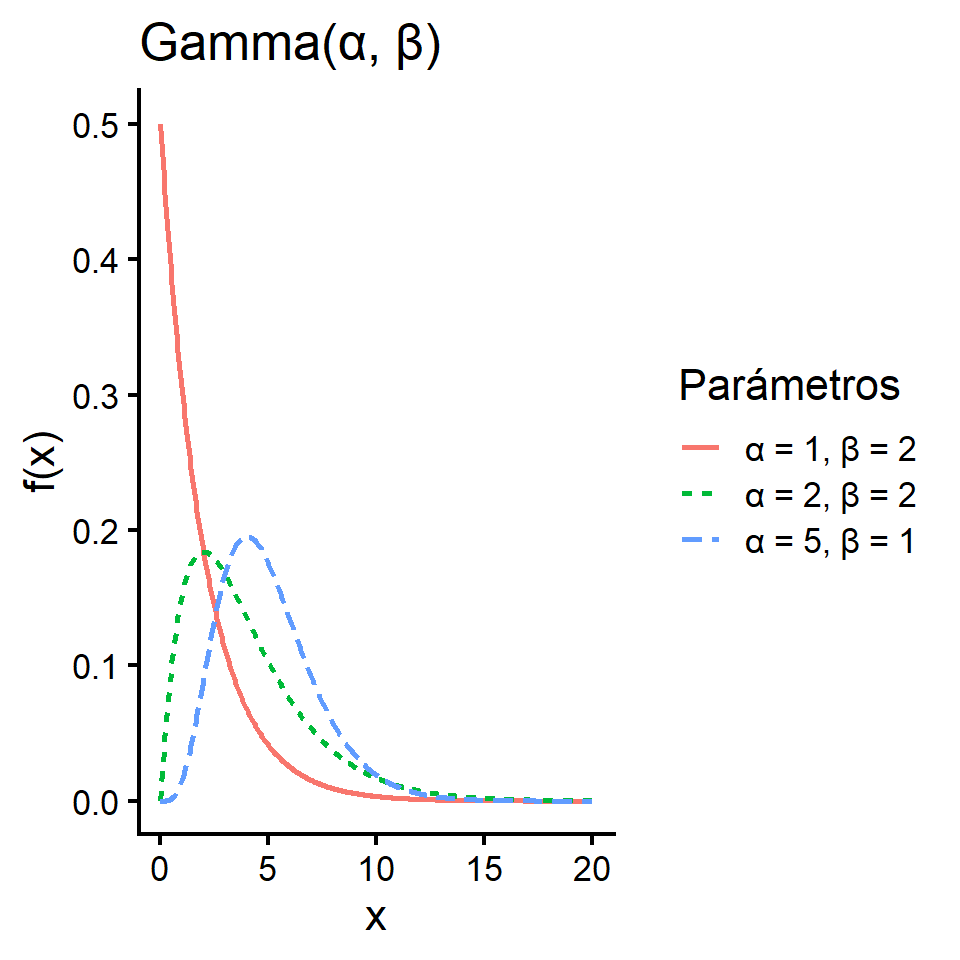
Gamma, Chi-cuadrado, T-Student, F de Fisher, Exponencial y Beta
Distribución Chi-cuadrado
Definición:
\[ \chi^2_k \sim \text{Gamma}\left(\frac{k}{2}, 2\right) \]
Relación con la Normal Estándar:
Si \(\small Z \sim \mathcal{N}(0,1)\), entonces:
\[ Z^2 \sim \chi^2_1 \]
Propiedad: Si \(\small X \sim \chi^2_n\) y \(\small Y \sim \chi^2_m\) entonces:
\[ X+Y \sim \chi^2_{n+m} \]
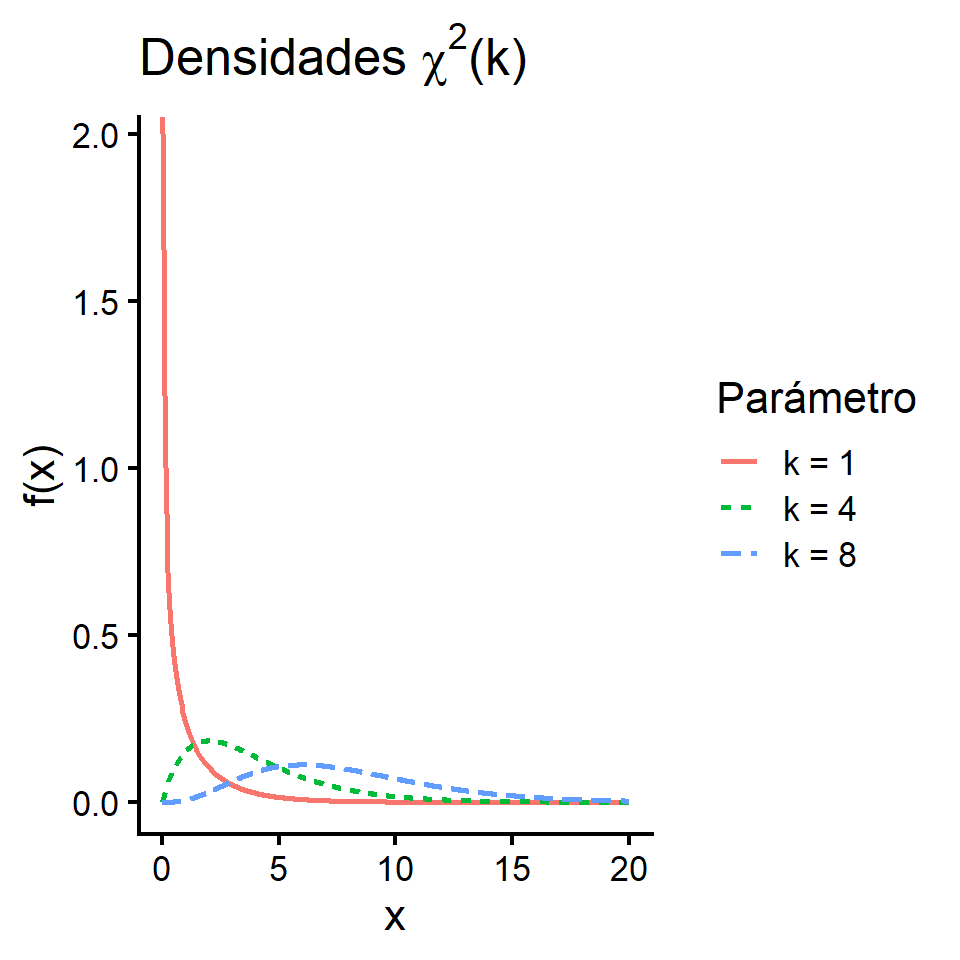
Esperanza: \(\small \mathbb{E}(X) = k\)
Varianza: \(\small \mathrm{Var}(X) = 2k\)
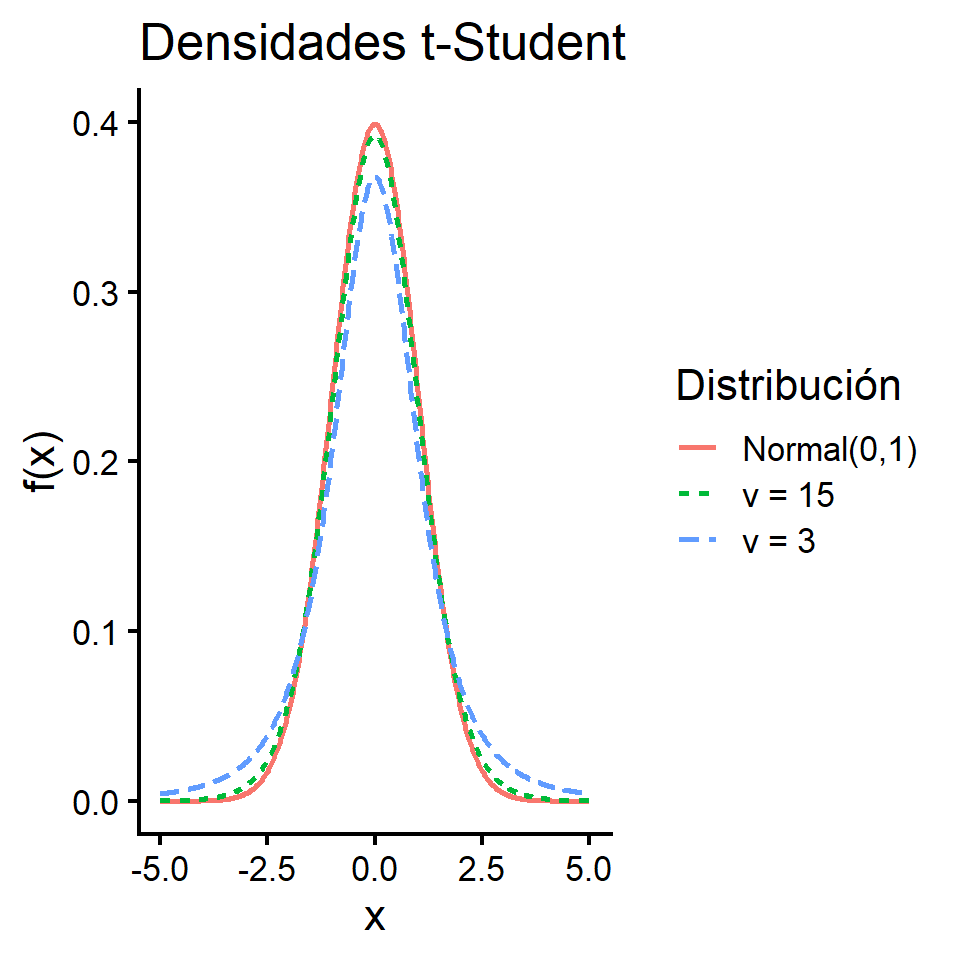
Distribución T de Student
Propiedades
Esperanza:
\[ \mathbb{E}(T) = 0 \quad (\nu > 1) \]
Varianza:
\[ \mathrm{Var}(T) = \frac{\nu}{\nu - 2}, \quad (\nu > 2) \]
Características:
- Distribución simétrica
- Colas más pesadas que la normal
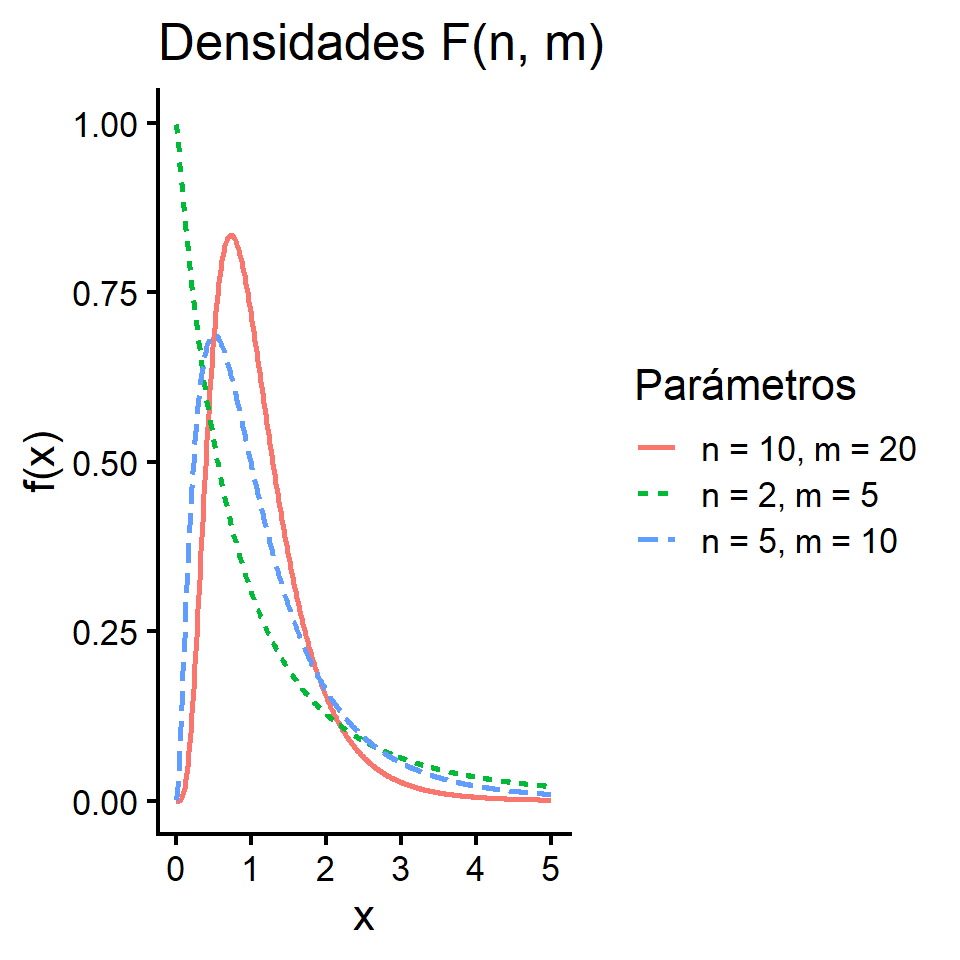
Distribución F de Fisher
Sean: \(U_1 \sim \chi^2_{n}\) y \(U_2 \sim \chi^2_{m}\) independientes, entonces:
\[ F = \frac{U_1/n}{U_2/m} \sim F_{n, m} \]
Esperanza: \(\mathbb{E}(F) = \frac{m}{m - 2}, \quad m > 2\)
Varianza: \(\mathrm{Var}(F) = \frac{2m^2(n+m-2)}{n(m-2)^2 (m-4)}, \quad m > 4\)
Relación:
\[ \frac{1}{F} \sim F_{m, n} \]
Distribución Exponencial
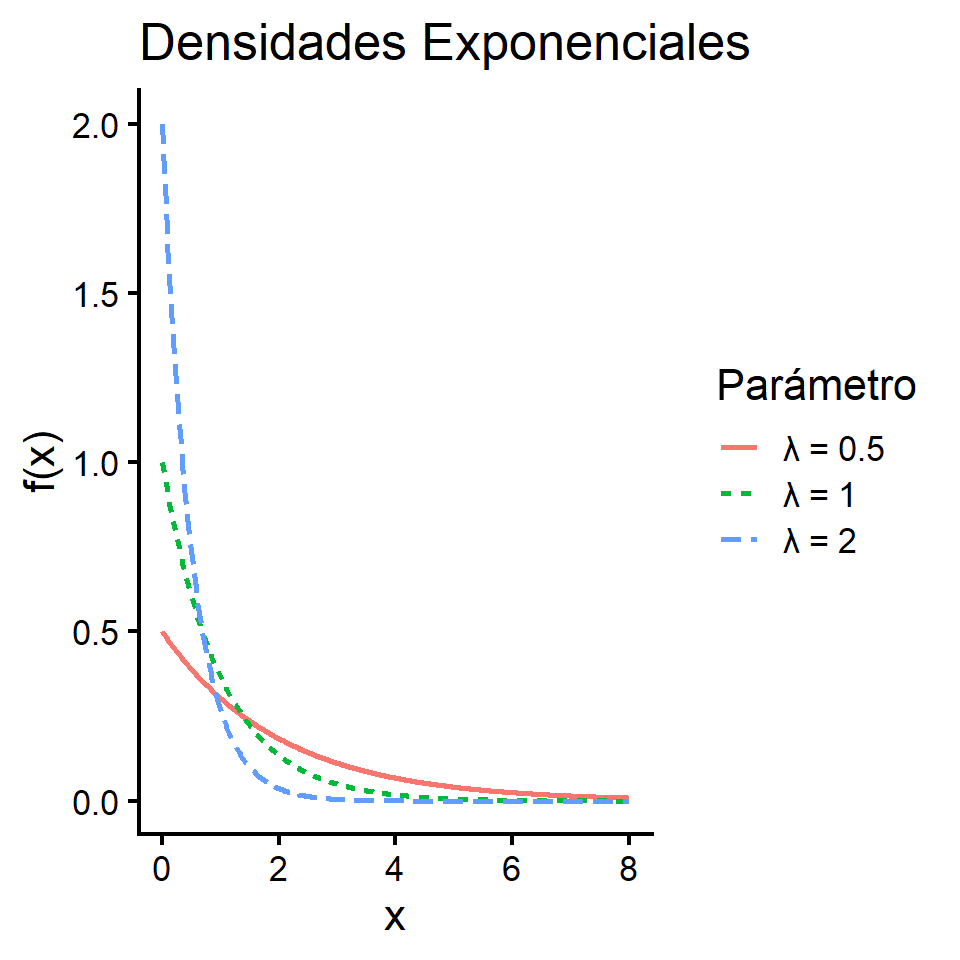
Sea \(X \sim \operatorname{Exp}(\lambda), \quad \lambda>0\). Entonces su función de densidad está dada por:
\[ f(x) = \frac{1}{\lambda}e^{-\frac{1}{\lambda}x}, \qquad x > 0 \]
Esperanza: \(\mathbb{E}(X) = \lambda\)
Varianza: \(\mathrm{Var}(X) = \lambda^2\)
Propiedades:
Si \(\small X \sim \operatorname{Exp}(\lambda) \Leftrightarrow \small X \sim \text{Gamma}(1, \lambda)\)
Si \(\small X \sim \operatorname{Exp}(\lambda)\) y \(\small Y \sim \operatorname{Exp}(\lambda)\), entonces \(\small X +Y \sim \text{Gamma}(2, \lambda)\)
Distribución Beta
Definición
Sea \(X \sim \text{Beta}(\alpha, \beta)\):
\[ \small f(x) = \frac{\Gamma(\alpha + \beta)}{\Gamma(\alpha)\Gamma(\beta)} x^{\alpha - 1}(1 - x)^{\beta - 1} \]
donde \(\small 0<x<1\)
Esperanza: \(\small \mathbb{E}(X) = \frac{\alpha}{\alpha + \beta}\)
Varianza: \(\small \mathrm{Var}(X) = \frac{\alpha \beta}{(\alpha + \beta)^2 (\alpha + \beta + 1)}\)
Relación con Gamma
Sean: \(X \sim \text{Gamma}(\alpha, 1)\) y \(Y \sim \text{Gamma}(\beta, 1)\) independientes, entonces:\(\frac{X}{X + Y} \sim \text{Beta}(\alpha, \beta)\)