Distribuciones de Probabilidad Continuas
[XS-1130 Principios de Inferencia]
Advertencia:
En una variable continua la probabilidad en un punto es cero:
\[P(X = x) = 0\]
Aquí no existe una función que calcule “la probabilidad exacta”.
Por el mismo motivo, menor y menor igual son indiferentes (respectivamente con mayor o mayor igual).
\[ P(X \le x) = P(X<x) \quad y \quad P(X\ge x) = P(X>x) \]
Distribución Normal
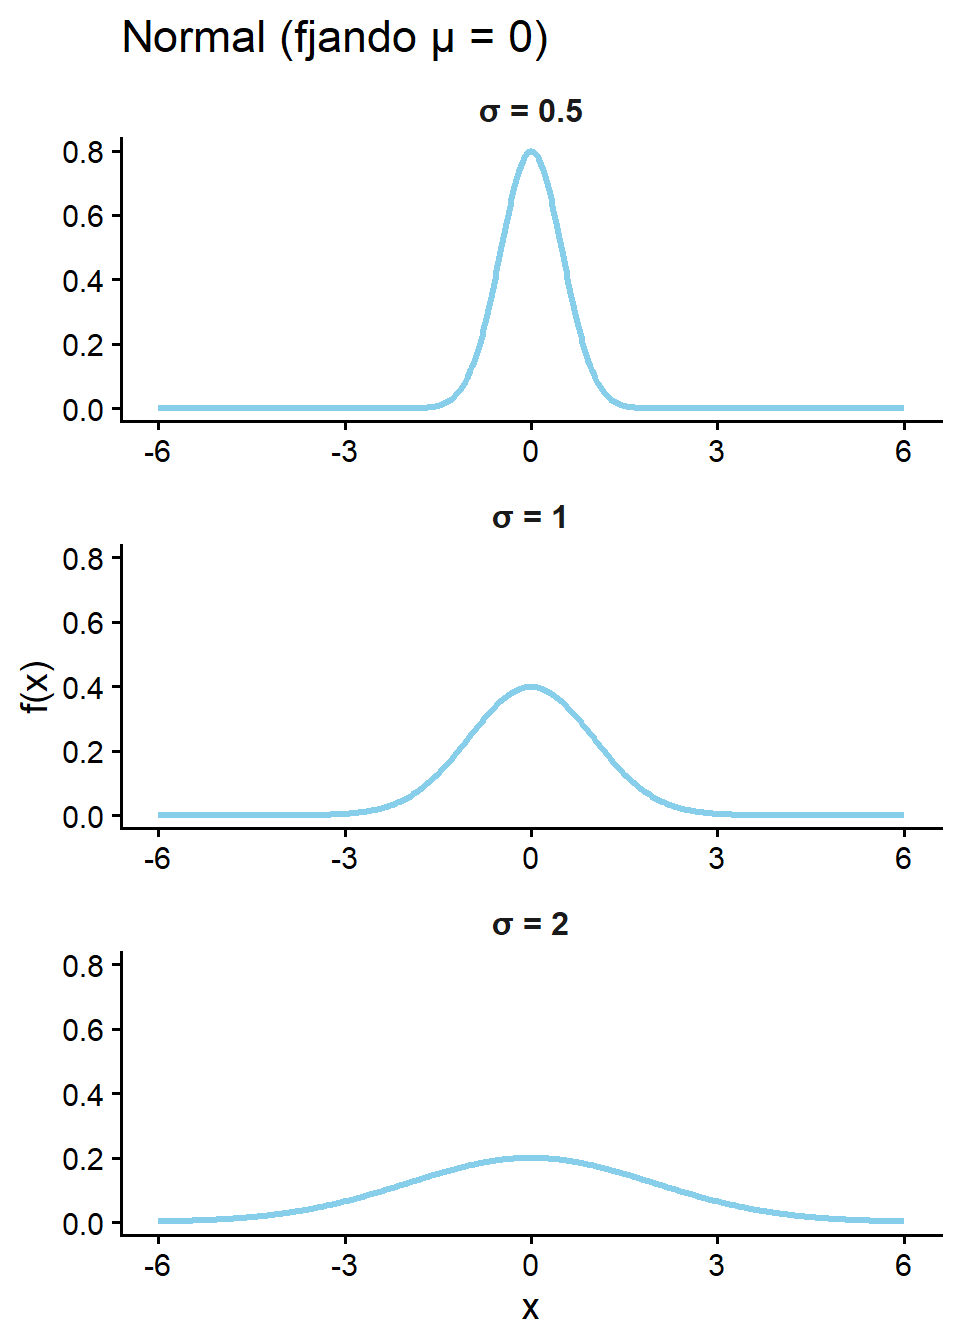
Modela variables continuas cuya densidad es simétrica alrededor de una media \(\mu\), con dispersión controlada por una desviación estándar \(\sigma > 0\).
Surge como límite de muchas sumas de variables independientes (Teorema del Límite Central) y es la distribución de referencia en medición, errores y modelos lineales.
Aplicaciones: estaturas, pesos, puntajes de exámenes, errores de medición, tiempos de reacción, variables financieras y biológicas aproximadamente simétricas.
Ejemplo:
La estatura de mujeres adultas en una población se modela mediante una distribución normal con media \((\mu)\) igual a 160 y desviación \((\sigma)\) igual a 6 (en cm). ¿Cuál es la probabilidad de que una mujer seleccionada al azar mida 170 cm o más?
Las calificaciones de un examen siguen \(X \sim N(72,\ 10^2)\). ¿Cuál es la probabilidad de obtener una nota estrictamente mayor que 85?
Distribución Normal
Función de densidad:
\[\Large f(x) = \begin{cases} \dfrac{1}{\sigma\sqrt{2\pi}}\, \exp\!\left(-\dfrac{(x-\mu)^2}{2\sigma^2}\right), \quad -\infty < x < \infty \\[1em] 0 \quad \text{en otro caso} \end{cases}\]
Esperanza: \(\quad E[X] = \mu\)
Varianza: \(\quad \operatorname{Var}(X) = \sigma^2\)
Nota: la Normal es simétrica respecto a \(\mu\).
Distribución Normal - Gráfica:
Distribución Normal
Ejemplo 1: La estatura de mujeres adultas se modela como \(X \sim N(160,36)\) (cm). ¿Cuál es la probabilidad de que una mujer seleccionada al azar mida 170 cm o más?
Solución: Note que \(\mu = 160\), \(\sigma^2 = 36 \Rightarrow \sigma=6\).
\[P(X \ge 170) = \int_{170}^{\infty}\dfrac{1}{6\sqrt{2\pi}}\,\exp\!\left(-\dfrac{(x-160)^2}{2\cdot6^2}\right)dx \quad \approx 0.0478\]
Esta integral no posee una antiderivada y se ocupan de otro tipo de integración (coordenadas polares, relación con la función gamma, expansión de taylor).
Solución R:
Distribución Normal
Ejemplo2 : Las calificaciones de un examen siguen \(X \sim N(72,\ 10^2)\). ¿Cuál es la probabilidad de obtener una nota entre 79 y 85?
Solución (en R): Note que \(\mu = 72\), \(\sigma = 10\).
\[P(79 < X < 85) = P(X< 85)-P(X<79)\]
Importante
dnorm(x, mean, sd): evalúa la densidad \(f(x)\) en el punto “x” (no es una probabilidad).
pnorm(q, mean, sd): calcula la probabilidad acumulada \(P(X \le q)\) hasta el valor “q”.
qnorm(p, mean, sd): calcula el cuantil \(x_p\) tal que \(P(X \le x_p) = p\).
¿Cuál es el valor esperado de la calificación? \(E(X) = \mu = 72 \text{ puntos}\)
Distribución Normal
Ejemplo: Una máquina dispensa café con volumen sigue una distribución normal con una media de \(180 \, ml\) y una varianza de \(64 \, ml^2\).
A - ¿Cuál es la probabilidad de que el volumen esté entre 170 y 190 ml?
B - El dueño de la cafetería quiere evitar que el café se derrame al utilizar un cierto vaso. Si desea que el vaso sea lo suficientemente grande para contener el café el \(95\%\) de las veces sin derramarse, ¿cuál debe ser la capacidad mínima del vaso?
Solución: \(\mu = 180\), \(\sigma = 8\).
A) \(P(170 \le X \le 190)\)
B) \(\text{Cuantil}_{0.95} = X_{0.95}\)
Estandarización
Si \(X \sim N(\mu_x, \sigma^2_x)\), al restarle la media y dividir entre la desviación estándar se obtiene una distribución normal con media \(\mu_z=0\) y varianza \(\sigma^2_z=1\):
\[\Large Z = \frac{X - \mu_x}{\sigma_x} \sim N(0,1)\]
El valor \(z\) indica cuántas desviaciones estándar se aleja un dato de su media. Al no tener unidades, permite comparar mediciones en escalas distintas.
La transformación no cambia las probabilidades:
\[P(X \le a) = P\left(Z \le \frac{a-\mu}{\sigma}\right)\]
- El proceso inverso se llama destandarizar y recupera la escala original:
\[x = \mu_x + z \cdot \sigma_x\]
Estandarización
Ejemplo: La estatura de mujeres adultas se modela como \(X \sim N(160,36)\) (cm). ¿Cuál es el valor estandarizado de una mujer que mide 170 cm?
\[Z = \frac{X-\mu_x}{\sigma} =\frac{170-160}{6} \approx 1.6667\]
¿Cuál es la probabilidad de que una mujer mida 170 cm o más (Usando el valor estandarizado)?
\[P(X > 170) = P(Z>1.667)\]
Advertencia
Recuerde que la variable estandarizada \((Z)\) es una normal con media cero y varianza 1.
Distribución Normal Estándar
Función de densidad:
\[\Large \phi(z) = \dfrac{1}{\sqrt{2\pi}}\, e^{-z^2/2}, \quad -\infty < z < \infty\]
Esperanza: \(\quad E[Z] = 0\)
Varianza: \(\quad \operatorname{Var}(Z) = 1\)
Nota: \(\Phi(z) = P(Z \le z)\) denota la función de distribución acumulada de la Normal estándar. Por simetría, \(\Phi(-z) = 1 - \Phi(z)\).
Distribución Normal Estándar - Gráfica y valores clave:
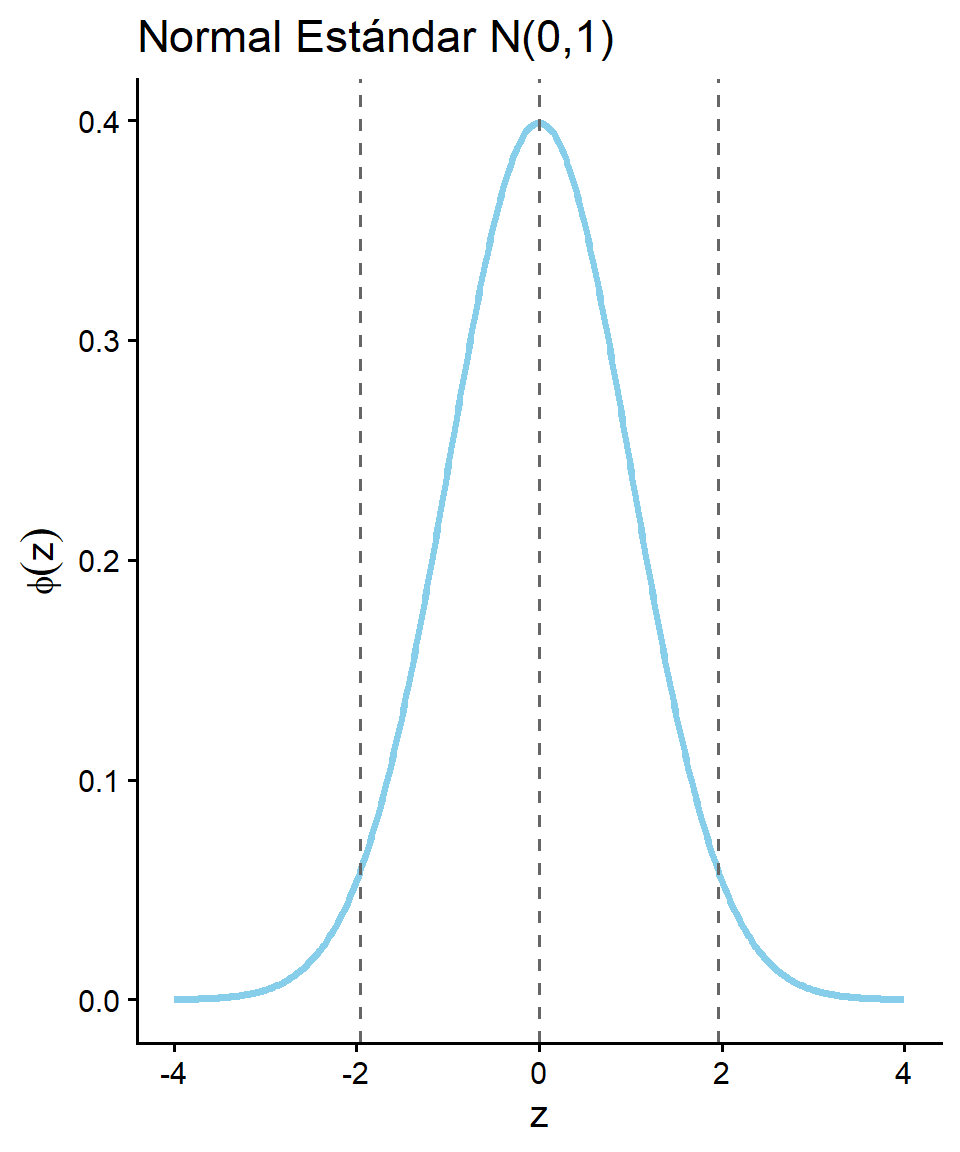
Valores de referencia:
| Región | Probabilidad |
|---|---|
| \(P(|Z| \le 1.96)\) | \(\approx 0.9500\) |
| \(z_{0.95}\) | \(\approx 1.645\) |
| \(z_{0.975}\) | \(\approx 1.960\) |
| \(z_{0.995}\) | \(\approx 2.576\) |
Distribución Normal Estándar
Ejemplo: Si \(Z \sim N(0,1)\), calcule \(P(Z > 1.5)\) y \(P(-1.5 < Z < 2)\).
Solución:
\[P(Z > 1.5) = 1 - \Phi(1.5) \approx 0.0668\]
\[P(-1.5 < Z < 2) = \Phi(2) - \Phi(-1.5) \approx 0.9104\]
Solución en R:
[1] 0.0668072[1] 0.9104427Importante
pnorm(q) sin mean ni sd asume \(N(0,1)\).
qnorm(p) devuelve el cuantil \(z_p\) de la Normal estándar (\(P(Z \le z_p) = p\)).
Distribución Normal Estándar
Ejemplo: Determine el cuantil \(z_{0.025}\) tal que \(P(Z > z_{0.025}) = 0.025\), y el intervalo centrado en la media de probabilidad 0.95.
Solución:
\[P(Z > z_{0.025}) = 0.025 \implies \Phi(z_{0.025}) = 0.975\]
\[z_{0.025} = \Phi^{-1}(0.975) \approx 1.960\]
\[P(-1.96 < Z < 1.96) \approx 0.95\]
Solución en R:
Distribución Ji-cuadrado (\(\chi^2\))
Modela sumas de cuadrados de variables Normales estándar independientes. Si \(Z_1,\ldots,Z_\nu \stackrel{\text{iid}}{\sim} N(0,1)\), entonces
\[W = Z_1^2 + \cdots + Z_\nu^2 \sim \chi^2_{\nu}.\]
El parámetro \(\nu\) se llama grados de libertad.
Aplicaciones: inferencia sobre varianzas, pruebas de bondad de ajuste, tablas de contingencia, componentes de ANOVA y modelos lineales.
Ejemplo:
Si \(W \sim \chi^2_5\), ¿cuál es \(P(W \ge 11.07)\)?
En una muestra de tamaño \(n = 12\) de una población \(N(\mu,\sigma^2)\) con \(\sigma = 4\), ¿cuál es \(P(S^2 > 25)\)?
Distribución Ji-cuadrado (\(\chi^2\))
Función de densidad:
\[\Large f(w) = \begin{cases} \dfrac{1}{2^{\nu/2}\,\Gamma(\nu/2)}\, w^{\nu/2 - 1}\, e^{-w/2}, \quad w > 0 \\[1em] 0 \quad \text{en otro caso} \end{cases}\]
Esperanza: \(\quad E[W] = \nu\)
Varianza: \(\quad \operatorname{Var}(W) = 2\nu\)
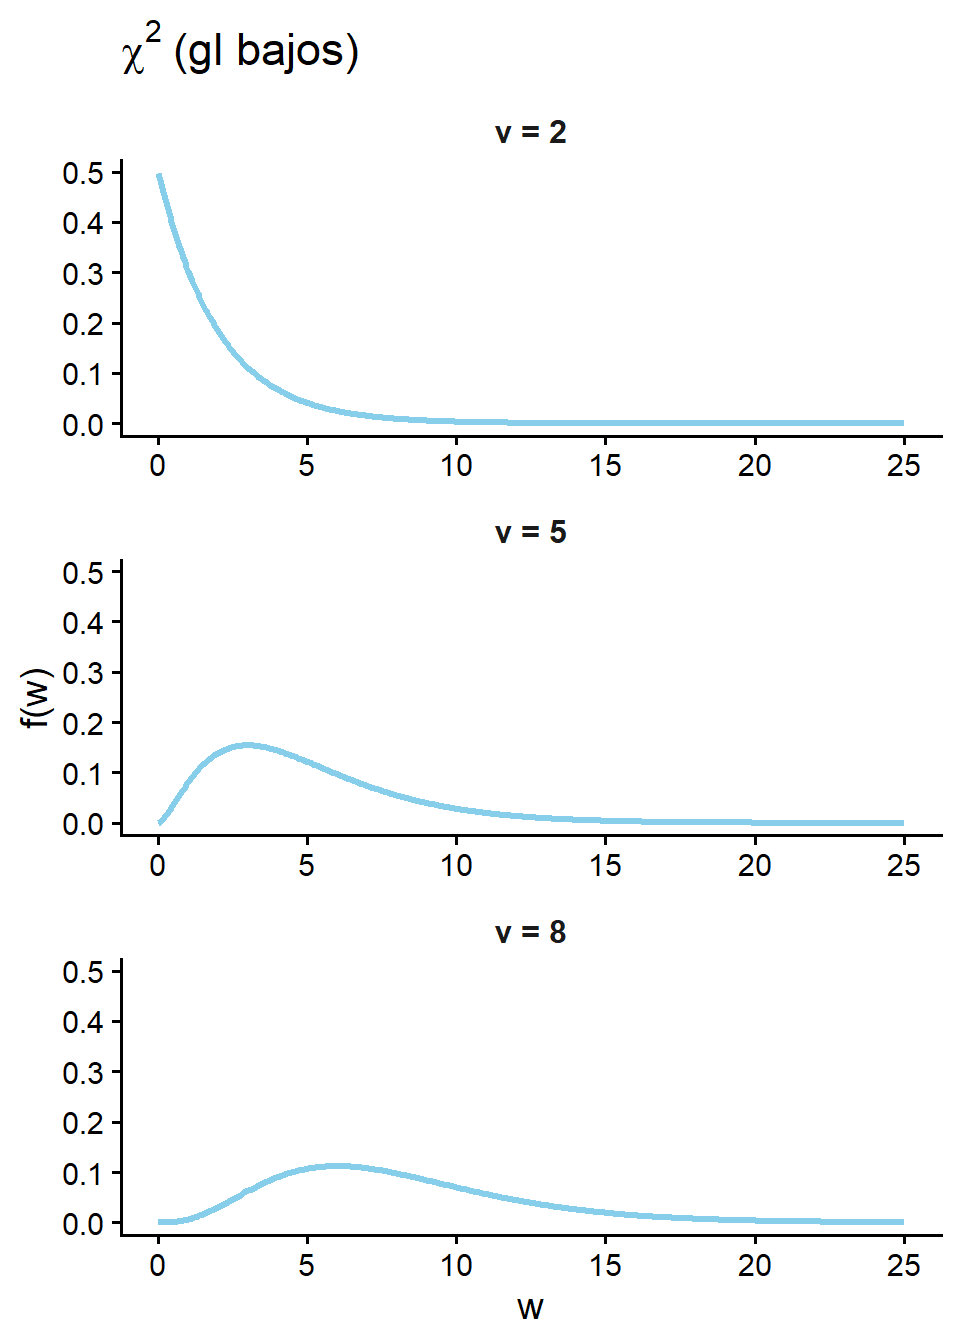
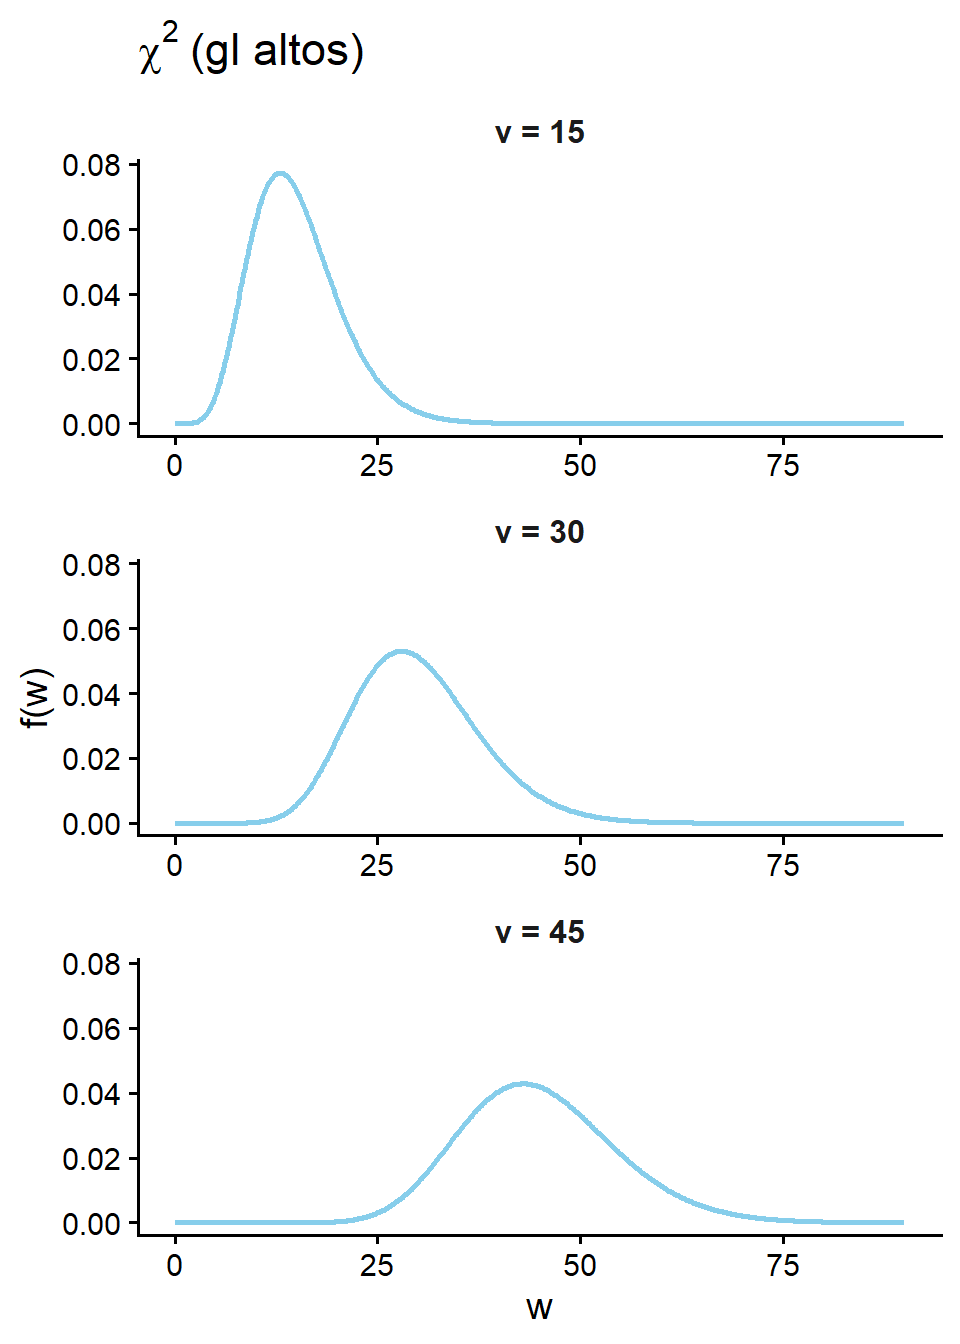
Nota: la \(\chi^2\) es asimétrica (sesgo positivo). Conforme \(\nu\) crece, se vuelve más simétrica y se aproxima a una Normal con media \(\nu\) y varianza \(2\nu\).
Distribución Ji-cuadrado - Gráfica:
Distribución Ji-cuadrado (\(\chi^2\))
Ejemplo: Si \(W \sim \chi^2\), tal que \(E(W) = 5\). Calcule \(P(W \le 11.07)\).
Solución: Note que \(\nu = 5\).
\[P(W \le 11.07) = \int_{0} ^{11.07} \dfrac{1}{2^{\nu/2}\,\Gamma(\nu/2)}\,w^{\nu/2 - 1}\, e^{-w/2} dw\]
Solución en R:
Importante
dchisq(x, df): evalúa la densidad \(f(x)\) de \(\chi^2_{\texttt{df}}\).
pchisq(q, df): calcula \(P(W \le q)\).
qchisq(p, df): calcula el cuantil \(w_p\) tal que \(P(W \le w_p) = p\).
Distribución Ji-cuadrado (\(\chi^2\))
Ejemplo: Se toma una muestra aleatoria de tamaño \(n = 12\) de una población \(N(\mu,\sigma^2)\) con \(\sigma = 4\). ¿Cuál es la probabilidad de que la varianza muestral \(S^2\) sea mayor que 25?
Solución: Se usa el resultado
\[\dfrac{(n-1)S^2}{\sigma^2} \sim \chi^2_{n-1}.\]
Aquí \(n-1 = 11\), \(\sigma^2 = 16\):
\[P(S^2 > 25) = P\!\left(\dfrac{11\,S^2}{16} > \dfrac{11\cdot 25}{16}\right) = P\!\left(\chi^2_{11} > 17.1875\right).\]
Interpretación: La probabilidad de que la varianza de la muestra sea mayor a 25 es de 17.1875 es del 10.245%.
Distribución \(t\) de Student
Modela el cociente entre una Normal estándar y la raíz de una \(\chi^2\) independiente (reescalada):
\[T = \dfrac{Z}{\sqrt{W/\nu}} \sim t_{\nu},\]
donde \(Z \sim N(0,1)\), \(W \sim \chi^2_{\nu}\) e independientes.
Surge al estandarizar \(\bar{X}\) con la desviación estándar muestral \(S\) en lugar de \(\sigma\).
Aplicaciones: intervalos de confianza y pruebas de hipótesis para la media cuando \(\sigma\) es desconocida; regresión y contrastes asociados.
Ejemplo:
Si \(T \sim t_{15}\), ¿cuál es \(P(T > 2.131)\)?
En una muestra de tamaño \(n = 16\), ¿qué valor crítico \(t_{0.025,15}\) se usa para un intervalo de confianza del 95% para \(\mu\)?
Distribución \(t\) de Student
Función de densidad:
\[\Large f(t) = \dfrac{\Gamma\!\left(\dfrac{\nu+1}{2}\right)} {\sqrt{\nu\pi}\,\Gamma\!\left(\dfrac{\nu}{2}\right)} \left(1 + \dfrac{t^2}{\nu}\right)^{-(\nu+1)/2}, \quad -\infty < t < \infty\]
Esperanza: \(\quad E[T] = 0\) (si \(\nu > 1\))
Varianza: \(\quad \operatorname{Var}(T) = \dfrac{\nu}{\nu-2}\) (si \(\nu > 2\))
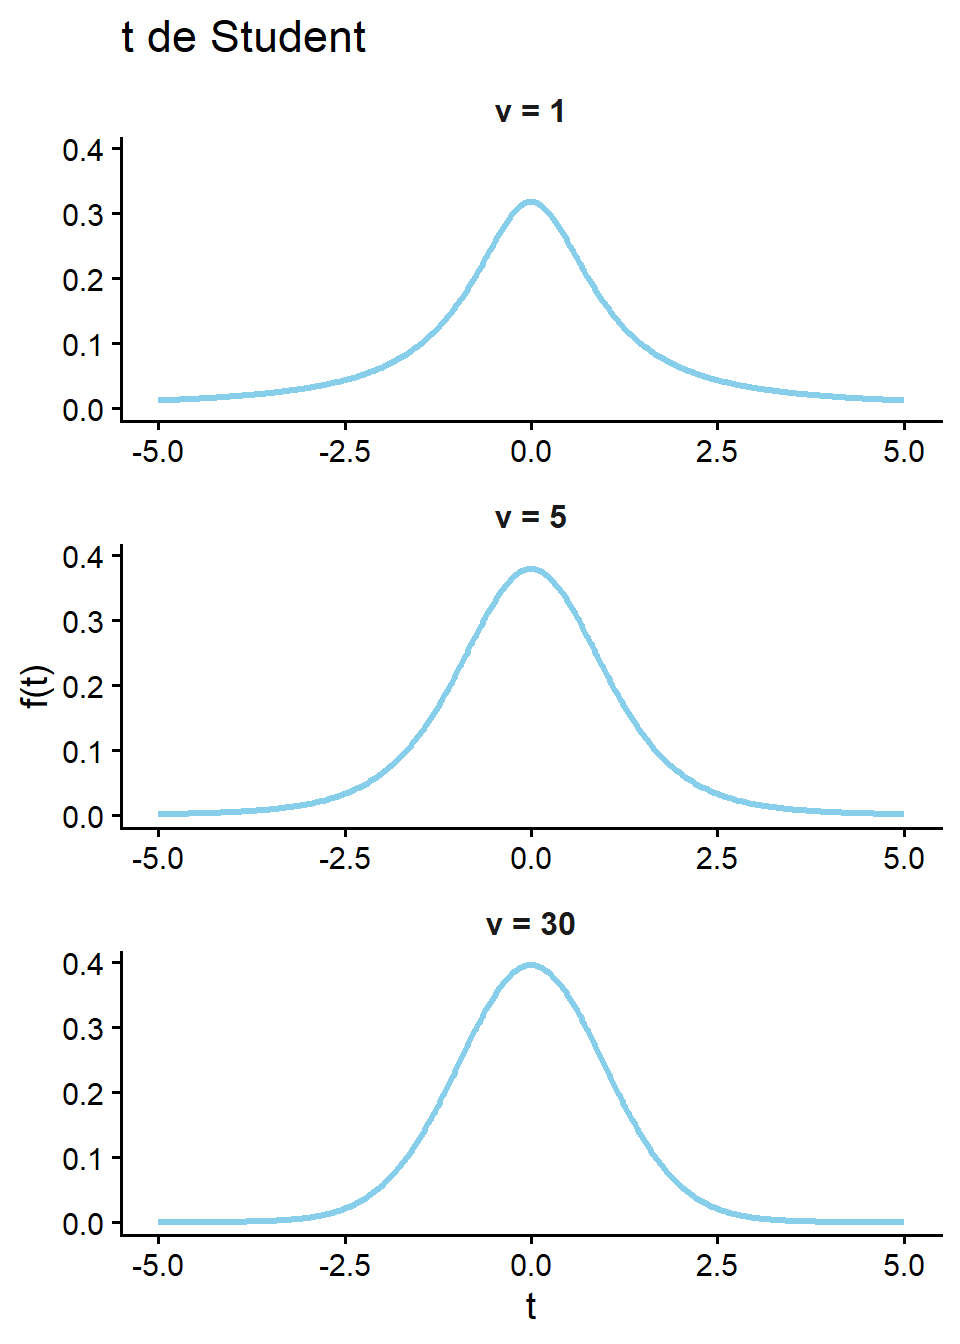
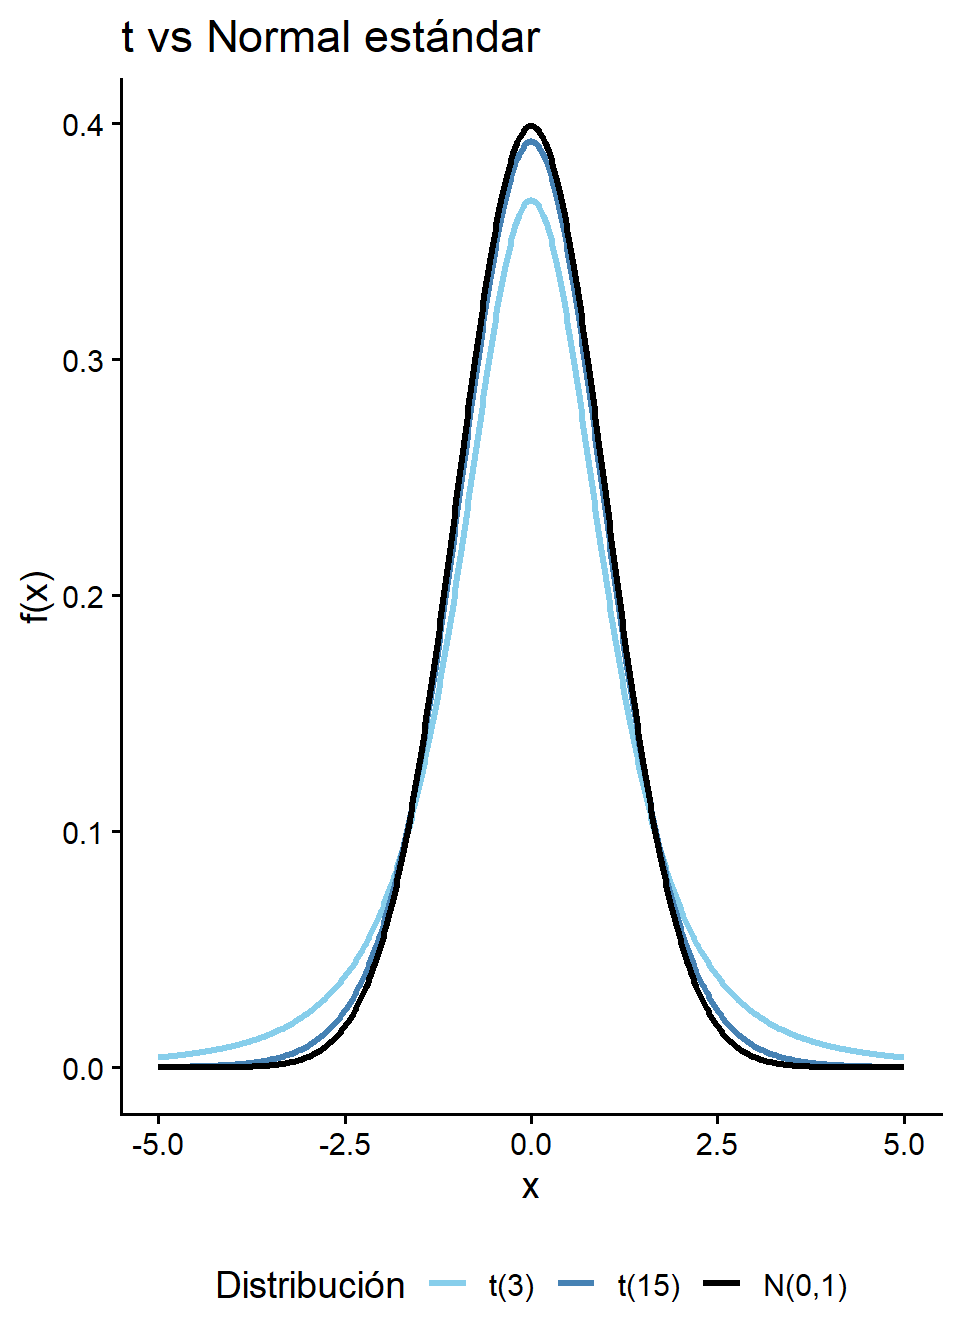
Nota: la \(t\) es simétrica en 0, pero tiene colas más pesadas que la \(N(0,1)\). Cuando \(\nu \to \infty\), \(t_{\nu} \to N(0,1)\).
Distribución \(t\) de Student - Gráfica:
Distribución \(t\) de Student
Ejemplo: Si \(\small T \sim t_{15}\), calcule \(\small P(T > 2.131)\) y \(\small P(|T| > 2.131)\). (Recuerde la definición de valor absoluto)
Solución:
\[\small P(T > 2.131) \approx 0.025, \qquad P(|T| > 2.131) \approx 0.05.\]
Solución en R:
Importante
dt(x, df): evalúa la densidad \(f(x)\) de \(t_{\texttt{df}}\).
pt(q, df): calcula \(P(T \le q)\).
qt(p, df): calcula el cuantil \(t_p\) tal que \(P(T \le t_p) = p\).
La \(t\) tiene colas más pesadas que la Normal: para el mismo nivel \(\alpha\), \(|t_{\alpha/2,\nu}| > z_{\alpha/2}\).
Distribución \(t\) de Student
Ejemplo: La normativa de la Federación Internacional de Tenis establece que la altura de rebote de un modelo oficial de pelotas de tenis sigue una distribución normal con una media poblacional teórica de \(\mu = 140\) cm.
Un inspector de calidad selecciona una muestra aleatoria independiente de 16 pelotas. Dado que la varianza poblacional de la producción es desconocida, el inspector debe utilizar la desviación estándar muestral (\(S\)) para su análisis la cual fue \(S=5\) cm.
¿Cuál es la probabilidad de que la altura promedio de la muestra (\(\bar{X}\)) sea inferior a \(138\) cm?
Solución: Se usa la relación (En el muestreo normal con \(\sigma\) desconocida):
\[T = \dfrac{\bar{X} - \mu}{S/\sqrt{n}} \sim t_{n-1}.\]
Distribución \(t\) de Student
Solución:
\[T = \dfrac{\bar{X} - \mu}{S/\sqrt{n}} \sim t_{n-1}.\]
\[P(\bar{X} < 130) = P \left( T < \frac{137-140}{\frac{5}{\sqrt{16}}} \right) = P \left( T < -1.6 \right) \approx 0.0652 \]
Note que los grados de libertad son \(n-1 = 15\)
Solución en R:
Relaciones entre Normal, \(\chi^2\) y \(t\)
1. Estandarización: VariableNormal + varianza poblacional conocida.
Si \(X \sim N(\mu,\sigma^2)\), entonces
\[Z = \dfrac{X - \mu}{\sigma} \sim N(0,1).\]
2. Estandarización: Variable Normal + varianza poblacional desconocida.
Si \(X \sim N(\mu,\sigma^2)\), entonces
\[Z = \dfrac{X - \mu}{S} \sim t_n \quad \text{donde n es el tamaño de muestra}\]
Relaciones entre Normal, \(\chi^2\) y \(t\)
3. Suma de Normales Estándar al cuadrado.
Si \(Z_1,\ldots,Z_\nu \stackrel{\text{iid}}{\sim} N(0,1)\), entonces
\[W = \sum_{i=1}^{\nu} Z_i^2 \sim \chi^2_{\nu}.\]
4. Cocientes de Varianzas en poblaciones normales (Muestral / Poblacional).
Si \(X_i \stackrel{\text{iid}}{\sim} N(\mu,\sigma^2)\),
\[\dfrac{(n-1)S^2}{\sigma^2} \sim \chi^2_{n-1} \quad \text{donde n es el tamaño de muestra}.\]
Relaciones entre Normal, \(\chi^2\) y \(t\)
5. Cociente de una N(0,1) entre la Raiz de una Chi Cuadrado
Si \(Z \sim N(0,1)\), \(W \sim \chi^2_{\nu}\) e independientes,
\[T = \dfrac{Z}{\sqrt{W/\nu}} \sim t_{\nu}.\]
6. Estandarización del Promedio: Poblaciones Normales + Varianza Poblacional Desconocida
En el muestreo normal con \(\sigma\) desconocida:
\[T = \dfrac{\bar{X} - \mu}{S/\sqrt{n}} \sim t_{n-1}.\]
Ejercicios 1 al 6
El índice mensual de inflación de un país, una vez estandarizado, sigue una distribución normal estándar. Sea \(Z\) ese índice.
- Calcule \(P(Z \le -1.75)\).
- Determine \(P(Z > 0.92)\).
- Halle \(P(-1.28 \le Z < 2.33)\).
- Indique la esperanza y la varianza de \(Z\).
- Encuentre el valor \(z_0\) tal que \(P(Z > z_0) = 0.03\).
- Encuentre el valor \(z_0\) tal que \(P(|Z| > z_0) = 0.10\).
- Verifique numéricamente que \(P(Z \le -2.1) = 1 - P(Z \le 2.1)\) e indique a cuál propiedad corresponde.
El peso de los sacos de café que despacha un beneficio sigue una distribución normal con media 46 kg y desviación estándar 1.8 kg.
- Calcule la probabilidad de que un saco pese menos de 43 kg.
- Determine la probabilidad de que un saco pese más de 48.5 kg.
- Halle la probabilidad de que el peso esté entre 44.5 y 47 kg, ambos inclusive.
- Estandarice el peso de 49.6 kg e interprete el valor obtenido.
- Encuentre el peso que solo es superado por el 15% de los sacos.
- Determine la esperanza y la varianza del peso.
- Grafique la función de densidad y sombree el área del inciso c.
Sea \(X\) una variable aleatoria con distribución ji-cuadrado con 10 grados de libertad.
- Indique la esperanza y la varianza de \(X\).
- Calcule \(P(X > 18.31)\).
- Determine \(P(X < 3.94)\).
- Halle \(P(6 \le X \le 16)\).
- Encuentre el percentil 95 de la distribución.
- Determine los dos valores que dejan un 2.5% de área en cada cola y explique por qué deben buscarse por separado.
- Grafique la función de densidad señalando la esperanza.
Sea \(T\) una variable aleatoria con distribución \(t\) de Student con 15 grados de libertad.
- Indique la esperanza y la varianza de \(T\).
- Calcule \(P(T > 1.753)\).
- Determine \(P(T < -2.131)\).
- Halle \(P(-1.5 < T < 2.0)\).
- Encuentre el percentil 97.5 y compárelo con el percentil 97.5 de una normal estándar. Explique la diferencia.
- Determine el valor \(t_0\) tal que \(P(-t_0 \le T \le t_0) = 0.90\).
- Grafique en un mismo gráfico la densidad de \(T\) y la de una normal estándar.
El tiempo que tarda un trámite en una institución pública sigue una distribución normal. Se sabe que su esperanza es de 84 minutos y su varianza de 169 minutos cuadrados.
- Determine los parámetros de la distribución.
- Calcule la probabilidad de que un trámite dure menos de 70 minutos.
- Determine la probabilidad de que dure más de 100 minutos.
- Halle la probabilidad de que dure entre 75 y 95 minutos.
- Estandarice un tiempo de 110 minutos e interprete el resultado.
- Encuentre el percentil 90 del tiempo de trámite.
- Determine los dos tiempos que delimitan al 95% central y calcule qué porcentaje de los trámites se aleja menos de una desviación estándar de la media.
Una variable aleatoria sigue una distribución ji-cuadrado. No se conocen sus grados de libertad, pero se sabe que su esperanza es 14 y su varianza es 28.
- Determine los grados de libertad. Justifique utilizando los dos datos suministrados.
- Calcule la probabilidad de que la variable supere el valor 23.68.
- Determine la probabilidad de que la variable sea menor que 6.57.
- Halle la probabilidad de que la variable se ubique entre 10 y 20.
- Encuentre el percentil 95 de la distribución.
- Encuentre el percentil 5 y comente por qué no es simplemente el percentil 95 con signo cambiado.
- Grafique la función de densidad.
Ejercicios 7 al 12 * (Intentar)
Una variable aleatoria sigue una distribución \(t\) de Student. No se conocen sus grados de libertad, pero se sabe que su varianza es 1.25.
- Determine los grados de libertad.
- Indique cuál es la esperanza de la variable y justifique.
- Calcule la probabilidad de que la variable supere 1.812.
- Determine la probabilidad de que la variable sea menor que -2.228.
- Halle la probabilidad de que se ubique entre -1.5 y 2.0.
- Encuentre el percentil 97.5 y compárelo con el de una normal estándar.
- ¿Qué ocurriría con la varianza y con el percentil 97.5 si los grados de libertad aumentaran a 60? Calcule e interprete.
Los puntajes de una prueba de admisión siguen una distribución normal, pero se desconocen sus parámetros. Lo único que se sabe es que el 10% de las personas evaluadas obtiene menos de 42 puntos y que el 5% obtiene más de 78 puntos.
- Plantee el sistema de dos ecuaciones que permite hallar los parámetros a partir de esa información.
- Determine la media y la desviación estándar de los puntajes.
- Calcule la probabilidad de que una persona obtenga más de 65 puntos.
- Determine la probabilidad de que el puntaje esté entre 50 y 70, excluyendo el 50 e incluyendo el 70.
- Encuentre los percentiles 25 y 75 y calcule la amplitud intercuartílica.
- Verifique en R que los parámetros hallados reproducen las dos condiciones del enunciado.
El diámetro de los ejes metálicos producidos por un torno sigue una distribución normal con una desviación estándar poblacional conocida de 0.5 mm. Se toma una muestra aleatoria de 16 ejes y se calcula la varianza muestral \(S^2\).
Recuerde que en el muestreo de una población normal se cumple que
\[U = \frac{(n-1)S^2}{\sigma^2} \sim \chi^2_{n-1}\]
- Determine los grados de libertad del estadístico \(U\) y calcule su esperanza y su varianza.
- Calcule la probabilidad de que \(U\) sea mayor a 12.
- Calcule la probabilidad de que la varianza muestral supere 0.45 mm².
- Determine la probabilidad de que la varianza muestral sea menor que 0.10 mm².
- Halle la probabilidad de que la varianza muestral se ubique entre 0.15 y 0.40 mm².
- Encuentre los percentiles 5 y 95 del estadístico y determine los valores de \(S^2\) que les corresponden.
- Grafique la densidad del estadístico y sombree el área del inciso b.
La longitud de las hojas de una especie vegetal sigue una distribución normal con media 12.4 cm. La desviación estándar poblacional es desconocida, pero en una muestra de 20 hojas se obtuvo una desviación estándar muestral de 2.1 cm.
- Justifique cuál distribución debe utilizarse para estandarizar la longitud de una hoja.
- Calcule la probabilidad de que una hoja mida más de 15.5 cm.
- Determine la probabilidad de que una hoja mida menos de 9 cm.
- Halle la probabilidad de que la longitud esté entre 10 y 14 cm.
- Encuentre el percentil 95 de la longitud, revirtiendo la estandarización para expresarlo en centímetros.
- Repita el inciso e suponiendo que la desviación poblacional fuera conocida e igual a 2.1 cm. Compare ambos resultados y explique a qué se debe la diferencia.
- Grafique la densidad de la longitud señalando el percentil hallado.
Resuelva mediante simulación en R, usando set.seed(2026) en cada inciso. En ningún caso se indica cuál es la distribución resultante: debe identificarla y luego comprobarlo.
- Genere 10000 valores de una normal estándar y elévelos al cuadrado. Identifique la distribución resultante, verifique su esperanza y su varianza, y superponga la densidad teórica al histograma.
- Sume los cuadrados de 8 normales estándar independientes. Identifique la distribución, compare el promedio y la varianza simulados con los teóricos, y superponga la densidad correspondiente.
- Con los objetos anteriores construya \(\dfrac{Z}{\sqrt{W/8}}\), donde \(W\) es la suma del inciso b. Identifique su distribución, superponga al histograma tanto la densidad teórica como la de una normal estándar, y comente lo que ocurre en las colas.
- Estime por simulación \(P(T > 2)\) y compárelo con el valor exacto.
- Genere 5000 muestras de tamaño 10 de una población normal con media 50 y desviación estándar 6. Para cada muestra calcule \(\dfrac{(n-1)S^2}{\sigma^2}\) e identifique la distribución de ese conjunto de valores.
- Estime por simulación el percentil 95 de la distribución del inciso e y compárelo con el valor teórico.
Una embotelladora llena envases cuyo volumen sigue una distribución normal con media 500 ml y desviación estándar poblacional 4 ml. Para el control de calidad se toman muestras aleatorias de 25 envases.
- Calcule la probabilidad de que un envase individual contenga menos de 494 ml.
- Encuentre el percentil 99 del volumen de un envase individual.
- Identifique la distribución del volumen promedio de la muestra, indique sus parámetros y calcule la probabilidad de que ese promedio supere los 502 ml.
- Identifique la distribución que sigue la varianza muestral una vez reescalada de forma adecuada, y calcule la probabilidad de que \(S^2\) supere 25 ml².
- Suponga ahora que la desviación poblacional fuera desconocida y que la muestra arrojó \(s = 4.3\) ml. Identifique la distribución que debe utilizarse para el promedio muestral y calcule la probabilidad de que sea menor que 498 ml.
- Determine la esperanza y la varianza del volumen individual y del volumen promedio. Explique por qué difieren.
- Grafique en un mismo gráfico la densidad del volumen individual y la del volumen promedio, y comente lo que observa.
Videos
Normal
a - Mates con Andrés - DISTRIBUCIÓN NORMAL desde CERO
b - Mates con Andrés - Intervalos Característicos en la Distribución Normal (Idea similar a cuantiles usando estandarización y desestandarizar)
Chi
a - Steve Brunton - Understanding the chi-squared distribution
b - Steve Brunton - Chi-Squared Calculations in R
T-Student
a - jbstatistics - An Introduction to the t Distribution (Includes some mathematical details)
b - Dr. Dylan Spicker - The t-Distribution (Student’s t-Distribution)
Relaciones entre \(\chi^2\) y \(t\)
a - Steve Brunton - Properties of Chi-Squared and Student’s t Distributions